


BRICKS : Immobilier & Épargne
4,5282.00 Avis
Caractéristiques de l’application
- Version
- 1.18.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- BRICKS
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
J’ai testé BRICKS : Immobilier & Épargne comme une application de finance centrée sur l’investissement immobilier. Son idée est immédiatement compréhensible : permettre de placer de l’argent dans l’immobilier et de viser des revenus mensuels, sans passer directement par l’achat d’un logement entier. Cette approche peut intéresser quelqu’un qui veut découvrir ce secteur avec un budget plus mesuré, mais elle demande aussi de bien distinguer la simplicité de l’interface de la complexité réelle d’un placement.
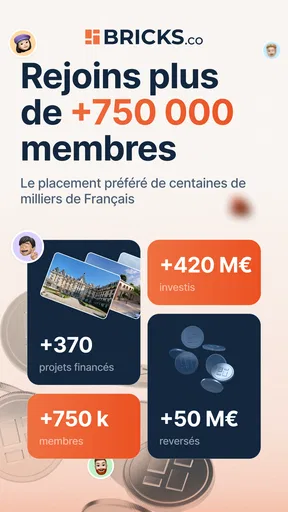
Développée par BRICKS, l’application est gratuite et s’adresse à un large public, avec une classification PEGI 3. Elle affiche une moyenne de 4,5 sur environ 2,5 milliers d’évaluations, ainsi que plus de 100 milliers d’installations. Ces chiffres donnent une première impression positive, mais ils ne remplacent pas une lecture attentive des conditions d’investissement. Mon avis est donc favorable sur l’accessibilité de l’entrée en matière, tout en restant prudent sur la décision financière elle-même.
Une application lisible pour comprendre l’idée avant d’investir
Dans cette section, je m’intéresse à la façon dont BRICKS rend l’investissement immobilier plus facile à aborder sans pour autant en simplifier les risques. Je regarde notamment ce qu’une interface centrée sur un seul type de placement peut apporter à quelqu’un qui découvre le sujet, et pourquoi prendre le temps de lire chaque condition reste essentiel avant de décider.
Une navigation qui va droit au sujet
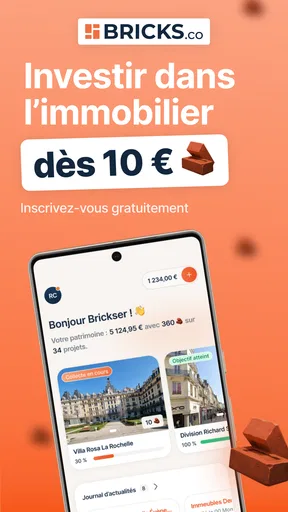
Ce que j’apprécie d’abord dans BRICKS, c’est son positionnement très ciblé. On n’arrive pas dans une application bancaire remplie de comptes courants, de cartes, de virements et d’options sans rapport avec l’immobilier. L’expérience est construite autour d’un objectif précis : explorer des possibilités d’investissement immobilier et suivre son épargne. Pour une personne qui découvre ce type de placement, cette spécialisation réduit la dispersion.
La différence est importante par rapport à une banque traditionnelle. Dans une application bancaire classique, l’immobilier peut apparaître comme une rubrique parmi beaucoup d’autres, souvent présentée avec des simulateurs de crédit ou des annonces de financement. Ici, le point de départ est plutôt celui de l’investisseur. Cela aide à se concentrer sur la logique du placement, mais cela signifie aussi qu’il faut arriver avec une question claire : est-ce que je cherche à diversifier mon épargne, à obtenir un revenu régulier, ou simplement à comprendre le fonctionnement de l’immobilier fractionné ?
Je conseille de ne pas commencer par chercher immédiatement le projet qui semble le plus séduisant. La meilleure méthode consiste à parcourir les informations dans l’ordre, à relever le montant à mobiliser, la durée envisagée, le fonctionnement des revenus et les conditions de sortie. Cette lecture progressive est plus utile que de se laisser guider uniquement par une présentation visuelle agréable. Une interface simple ne transforme pas un placement en produit sans risque.
Une lecture adaptée aux débutants, mais à compléter
BRICKS peut servir de porte d’entrée à une personne qui n’a jamais investi dans l’immobilier. Le vocabulaire et le parcours général sont plus faciles à aborder qu’un dossier juridique reçu par courrier ou qu’un échange initial avec plusieurs intermédiaires. Je trouve cette approche rassurante pour faire ses premiers pas, surtout lorsqu’on veut prendre le temps de comparer avant de déposer de l’argent.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
En revanche, la lisibilité d’un écran ne suffit pas à répondre aux questions essentielles. Un utilisateur doit encore comprendre la nature exacte de son investissement, les risques associés, les éventuels frais, la fiscalité applicable et la manière dont les revenus sont calculés. Ces éléments ne doivent pas être traités comme des détails secondaires. Pour moi, une bonne utilisation de BRICKS commence donc par la consultation attentive de chaque document lié à une opportunité, et non par la seule lecture du rendement mis en avant.
J’ai aussi trouvé utile de séparer mentalement trois étapes qui peuvent facilement se mélanger : découvrir un projet, l’évaluer, puis investir. La première étape est presque pédagogique. La deuxième exige davantage de recul. La troisième engage réellement l’épargne. Cette distinction constitue un conseil simple mais important pour les nouveaux utilisateurs : enregistrer ses questions avant de passer à l’action évite de confondre intérêt et décision.
Le suivi mensuel comme repère pratique
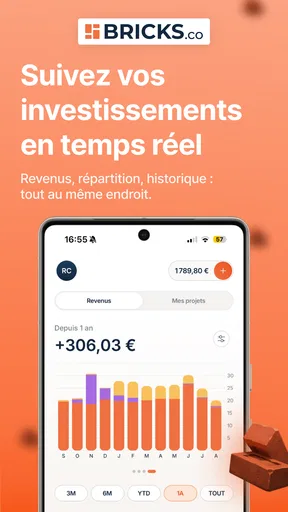
La promesse de revenus mensuels donne à l’application un usage concret dans la vie quotidienne. Une personne peut ouvrir BRICKS à la fin du mois pour vérifier l’évolution de son investissement, suivre les revenus attendus et garder une vue d’ensemble de la part de son épargne consacrée à l’immobilier. Ce rendez-vous régulier est plus facile à intégrer qu’un suivi entièrement dispersé entre des relevés, des courriels et des documents papier.
Je recommande toutefois de ne pas consulter l’application de façon compulsive. Un placement immobilier ne se juge pas de la même manière qu’un compte d’épargne disponible à tout moment. Vérifier constamment les chiffres peut donner une impression de contrôle alors que la durée, la liquidité et la valeur réelle du placement doivent être examinées sur une période plus longue. L’application est utile pour suivre, pas pour provoquer une réaction à chaque variation ou à chaque nouvelle information.
Une version actuelle à garder à jour
La version actuelle est la 1.17.0 et elle fonctionne à partir d’Android 7.0. Cela ouvre l’accès à de nombreux appareils encore utilisés, y compris des téléphones qui ne sont pas récents. Pour une application financière, conserver un système compatible avec des appareils plus anciens peut être un vrai avantage : tout le monde ne change pas de téléphone pour gérer son épargne.
Le revers est qu’un appareil ancien peut offrir une expérience moins confortable, notamment avec un écran plus petit, une batterie fatiguée ou des performances limitées. Je conseille de maintenir le système du téléphone à jour lorsque c’est possible et d’éviter de gérer une opération importante dans un environnement public ou sur un appareil partagé. La compatibilité technique facilite l’accès, mais elle ne remplace pas les précautions habituelles liées à la sécurité financière.
Une expérience plus inclusive selon les capacités et les situations
L’accessibilité ne dépend pas seulement de la navigation : elle tient aussi à la capacité de consulter et de comprendre les informations dans des situations très différentes. Je propose ici quelques repères concrets pour adapter sa manière d’utiliser BRICKS, tout en gardant à l’esprit qu’une décision financière doit rester claire et maîtrisée.
Confort visuel et compréhension des informations
Pour les personnes qui ont une vision réduite, le principal enjeu n’est pas seulement la taille des caractères. Dans une application d’investissement, il faut pouvoir distinguer un montant, une durée, un statut et une condition sans ambiguïté. Une ligne mal lue peut avoir des conséquences plus importantes qu’une simple erreur de navigation. Je conseille donc d’augmenter la taille du texte dans les réglages du téléphone, de vérifier que les informations restent lisibles et de ne jamais valider une opération si un élément paraît tronqué.
Les utilisateurs sensibles aux contrastes faibles ou à certaines combinaisons de couleurs doivent également rester attentifs. Les montants et les statuts ne devraient pas être interprétés uniquement grâce à une couleur ; il faut rechercher le libellé textuel qui confirme la situation. Cette habitude est particulièrement utile lorsqu’on consulte l’écran dans une pièce sombre, en plein soleil ou avec une luminosité réduite pour éviter la fatigue visuelle.
Pour une personne dyslexique ou simplement peu à l’aise avec le vocabulaire financier, la meilleure stratégie est de lire les informations par petites séquences. Je conseille de noter séparément le montant investi, la durée prévue, les revenus annoncés et les conditions de récupération. Cette méthode transforme un écran dense en une série de questions concrètes. Elle limite aussi le risque de retenir uniquement le chiffre le plus attractif.
Gestes, précision et utilisation avec des aides techniques
Une application mobile de finance doit être utilisable sans exiger des gestes rapides ou une précision parfaite. Les personnes qui ont des tremblements, une mobilité réduite des mains ou des difficultés à maintenir un appui prolongé peuvent avoir besoin de plus de temps pour parcourir les écrans. Dans ce contexte, je recommande de consulter les détails en dehors d’une situation pressée et de confirmer chaque étape avant de poursuivre.
Les fonctions d’agrandissement, de commande vocale ou d’accès simplifié du téléphone peuvent aider à lire et à parcourir l’application. Leur efficacité dépend cependant du modèle d’appareil et de la manière dont les éléments de BRICKS sont exposés au système. Je préfère donc considérer ces outils comme un soutien, pas comme une garantie. Pour une opération financière, une personne qui utilise un lecteur d’écran ou une commande vocale devrait vérifier que chaque bouton, champ et message important est bien annoncé avant de s’en servir seule.
La saisie constitue un autre point à ne pas négliger. Entrer un montant ou des informations personnelles sur un petit clavier peut être fatigant et favoriser une faute de frappe. J’ai une règle simple dans ce cas : relire les chiffres une première fois après la saisie, puis une seconde fois juste avant la confirmation. Cette précaution paraît basique, mais elle est particulièrement pertinente lorsque l’utilisateur doit gérer son compte avec une motricité fine limitée.
Les situations réelles où l’accès change
L’accessibilité ne se résume pas au handicap permanent. BRICKS peut être consultée dans un train, dans une file d’attente, avec une connexion instable, sous une forte lumière ou pendant une pause très courte. Dans ces contextes, une personne peut avoir du mal à lire un document long ou à rester concentrée sur les conditions d’un projet. Je déconseille de prendre une décision d’investissement dans ces moments-là, même si l’application reste pratique pour une simple consultation.
Un scénario réaliste serait celui d’un salarié qui reçoit son revenu en fin de mois et souhaite consacrer une petite part de son épargne à l’immobilier. Il peut ouvrir l’application chez lui, après avoir défini une somme qu’il peut immobiliser sans toucher à son budget de sécurité. Il examine ensuite les projets, note les questions qui restent ouvertes et revient plus tard pour décider. Cette organisation est plus saine que d’investir depuis son téléphone pendant une pause, entre deux tâches.
Pour une personne âgée accompagnée par un proche, l’application peut offrir un support visuel plus concret qu’une explication abstraite. Mais l’accompagnement doit rester une aide à la compréhension, pas un remplacement de la décision. Je recommande que le titulaire du compte lise lui-même les informations importantes, pose ses questions et conserve une trace de ce qu’il a choisi. La simplicité du parcours ne doit pas conduire un proche à agir à sa place sans compréhension réelle.
Les barrières qui demeurent pour un investissement responsable
La principale limite de BRICKS n’est pas nécessairement la navigation : c’est la charge de compréhension financière. Même une présentation claire peut rendre un placement immobilier plus accessible en apparence qu’il ne l’est réellement. Il faut accepter que l’argent puisse être moins disponible qu’une épargne de précaution et que les revenus annoncés ne doivent pas être confondus avec une certitude absolue.
Cette application ne me paraît donc pas adaptée à une personne qui cherche une réserve immédiatement disponible pour payer un loyer, une facture urgente ou une dépense imprévue. Elle convient davantage à une somme dont on peut envisager l’immobilisation et dont la perte éventuelle ne mettrait pas en danger le quotidien. Si l’objectif prioritaire est la sécurité immédiate, un compte d’épargne classique est souvent plus approprié.
Elle n’est pas non plus le meilleur choix pour quelqu’un qui veut acheter directement un bien, choisir lui-même un locataire ou contrôler chaque décision de gestion. Dans ce cas, l’investissement immobilier direct offre davantage de contrôle, mais il demande aussi plus de capital, de temps et de responsabilités. BRICKS se situe plutôt entre l’épargne traditionnelle et la gestion immobilière personnelle : plus spécialisée qu’un compte bancaire, moins directe qu’un achat de logement.
Enfin, les personnes qui souhaitent comparer de nombreux actifs dans une seule interface peuvent préférer une plateforme d’investissement plus généraliste. Celle-ci pourra réunir actions, obligations, fonds et immobilier, tandis que BRICKS se concentre sur ce dernier domaine. Ce choix spécialisé est une force pour qui recherche précisément cette exposition, mais une limite pour qui veut centraliser toute sa stratégie financière.
Conseils concrets avant de déposer de l’argent
Avant toute décision, je conseille de préparer une petite fiche personnelle avec quatre éléments : la somme maximale acceptable, l’horizon de placement, le besoin éventuel de récupérer l’argent et la part déjà consacrée à l’immobilier. Cette préparation évite de choisir un projet uniquement parce qu’il apparaît au bon moment. Elle permet aussi de voir si l’investissement crée une diversification ou s’il concentre encore davantage une épargne déjà dépendante du logement.
Je recommande ensuite de lire les documents dans un environnement calme, avec un écran suffisamment grand si le téléphone fatigue les yeux. Lorsque c’est possible, il est utile de conserver les informations importantes dans un espace personnel et sécurisé, sans capturer ni partager des données sensibles. Pour un utilisateur qui a besoin d’un accompagnement, une personne de confiance peut aider à relire les conditions, mais la décision doit rester compréhensible par le titulaire du compte.
Un autre conseil moins évident consiste à comparer le revenu mensuel attendu avec le rendement global et les contraintes du placement. Un versement régulier peut sembler plus concret qu’une performance calculée sur la durée, mais il ne résume pas à lui seul la rentabilité. Il faut aussi regarder ce qui se passe à la fin du projet, la possibilité de sortie et les éventuels coûts. C’est précisément à ce moment que l’utilisateur doit ralentir, même si le parcours mobile donne envie d’aller vite.
Mon verdict sur l’inclusion et l’utilité
Après l’avoir examinée comme outil de découverte et de suivi, je trouve BRICKS intéressante pour rendre l’investissement immobilier moins intimidant. Son prix gratuit, son orientation unique et sa compatibilité avec Android 7.0 facilitent le premier contact. Sa note moyenne de 4,5, accompagnée de plus de 100 milliers d’installations, montre aussi qu’elle a trouvé un public réel. Je ne prends toutefois pas cette popularité comme une preuve que chaque projet convient à chaque épargnant.
Le point fort le plus important est la possibilité de commencer par comprendre une catégorie d’investissement précise sans devoir gérer immédiatement les contraintes d’un bien immobilier complet. Le point faible est que cette facilité peut donner une impression de simplicité excessive. Les utilisateurs ayant des besoins visuels, moteurs ou cognitifs particuliers peuvent adapter leur téléphone et leur méthode de lecture, mais ils doivent rester très vigilants lors de la saisie et de la confirmation.
Je recommande BRICKS à une personne qui veut explorer l’immobilier avec méthode, qui dispose déjà d’une épargne de sécurité et qui accepte de lire les conditions avant d’agir. Je la déconseille à quelqu’un qui cherche un placement garanti, une disponibilité immédiate ou un contrôle direct sur un bien. Dans ces cas, une solution d’épargne plus liquide ou un accompagnement financier personnalisé sera probablement plus adapté.
Au final, BRICKS : Immobilier & Épargne me paraît être une porte d’entrée pratique, surtout pour suivre une stratégie immobilière simple depuis un téléphone. Je l’utiliserais comme un outil de consultation et de décision réfléchie, jamais comme une application à ouvrir pour investir impulsivement. Si vous prenez le temps de vérifier les montants, la durée, les risques et votre propre capacité financière, elle peut trouver une place cohérente dans votre parcours. Si vous recherchez seulement de la disponibilité et de la tranquillité, mieux vaut rester sur une épargne classique.
Avantages
- Recherche de biens claire avec filtres pratiques et précis.
- Suivi simple des opportunités immobilières depuis un même espace.
- Informations sur l’épargne présentées de façon accessible aux débutants.
- Interface moderne et navigation globalement intuitive.
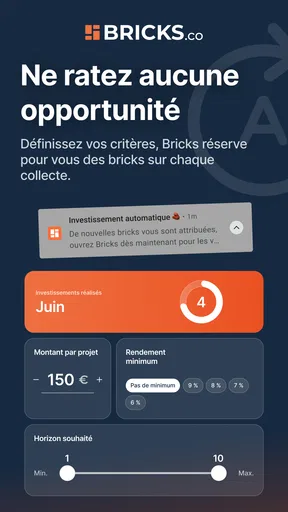
- Notifications utiles pour rester informé des nouvelles opportunités.
Inconvénients
- Certaines fonctionnalités peuvent nécessiter la création d’un compte.
- Les offres disponibles peuvent varier selon la zone géographique.
- Les informations financières ne remplacent pas un conseil personnalisé.
- L’application peut sembler limitée aux utilisateurs très expérimentés.
- Une connexion internet stable est nécessaire pour consulter les opportunités.
FAQ sur BRICKS : Immobilier & Épargne
Qu’est-ce que BRICKS : Immobilier & Épargne et comment fonctionne l’application ?
BRICKS : Immobilier & Épargne est une application dédiée à l’investissement immobilier fractionné. Elle permet de découvrir des projets immobiliers et d’y investir une somme adaptée à son budget, sans acheter directement un bien entier. L’application centralise les informations importantes sur chaque opportunité, le suivi de l’investissement et les éventuels revenus distribués. Avant de commencer, il est essentiel de comprendre le fonctionnement exact de chaque projet et les conditions associées.
Quel montant minimum faut-il investir sur BRICKS ?
Le montant minimum dépend généralement du projet immobilier proposé et des conditions affichées dans l’application au moment de la souscription. BRICKS met en avant un accès simplifié à l’investissement immobilier, mais cela ne signifie pas que tous les projets sont accessibles avec la même somme. Il est donc recommandé de consulter attentivement la fiche de chaque opportunité, les frais éventuels et les modalités de paiement avant de confirmer un investissement.
Les investissements proposés par BRICKS sont-ils sans risque ?
Non, comme tout investissement, l’immobilier fractionné comporte des risques. La valeur d’un projet peut évoluer, les revenus peuvent être inférieurs aux prévisions et la revente ou la récupération des fonds peut prendre du temps. Les performances passées ou les estimations présentées dans l’application ne garantissent pas les résultats futurs. Il est préférable de diversifier son épargne, de lire les documents contractuels et de n’investir que l’argent que l’on peut immobiliser.
Comment les revenus et les rendements sont-ils versés avec BRICKS ?
Les modalités de rendement varient selon la structure de chaque projet immobilier. Les revenus peuvent provenir des loyers, d’une éventuelle revalorisation du bien ou d’autres mécanismes prévus dans les documents de l’investissement. L’application permet généralement de consulter l’évolution de son portefeuille et les informations relatives aux versements. Avant d’investir, vérifiez la fréquence des paiements, les frais, la fiscalité applicable et les conditions pouvant affecter le rendement annoncé.
L’application BRICKS est-elle sécurisée et quelles informations sont nécessaires pour s’inscrire ?
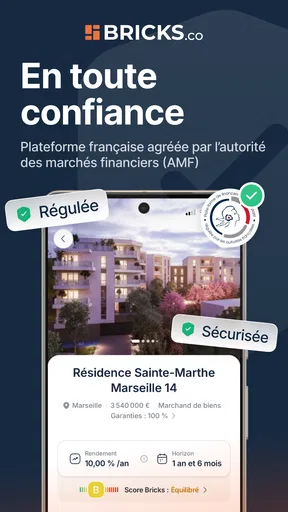
L’inscription à BRICKS nécessite habituellement la création d’un compte et la vérification de l’identité de l’utilisateur, notamment pour respecter les obligations réglementaires liées aux services financiers. Il peut être demandé de fournir des informations personnelles et des justificatifs officiels. Comme pour toute application d’investissement, utilisez un mot de passe unique, activez les protections disponibles et téléchargez uniquement l’application depuis une source officielle. Prenez également le temps de consulter la politique de confidentialité et les conditions générales.


